

هيئة الرقابة الشرعية بالمركزي تنتهي إلى صحة معاملة الأغراض الشخصية 2000 دولار .
نشر بتاريخ: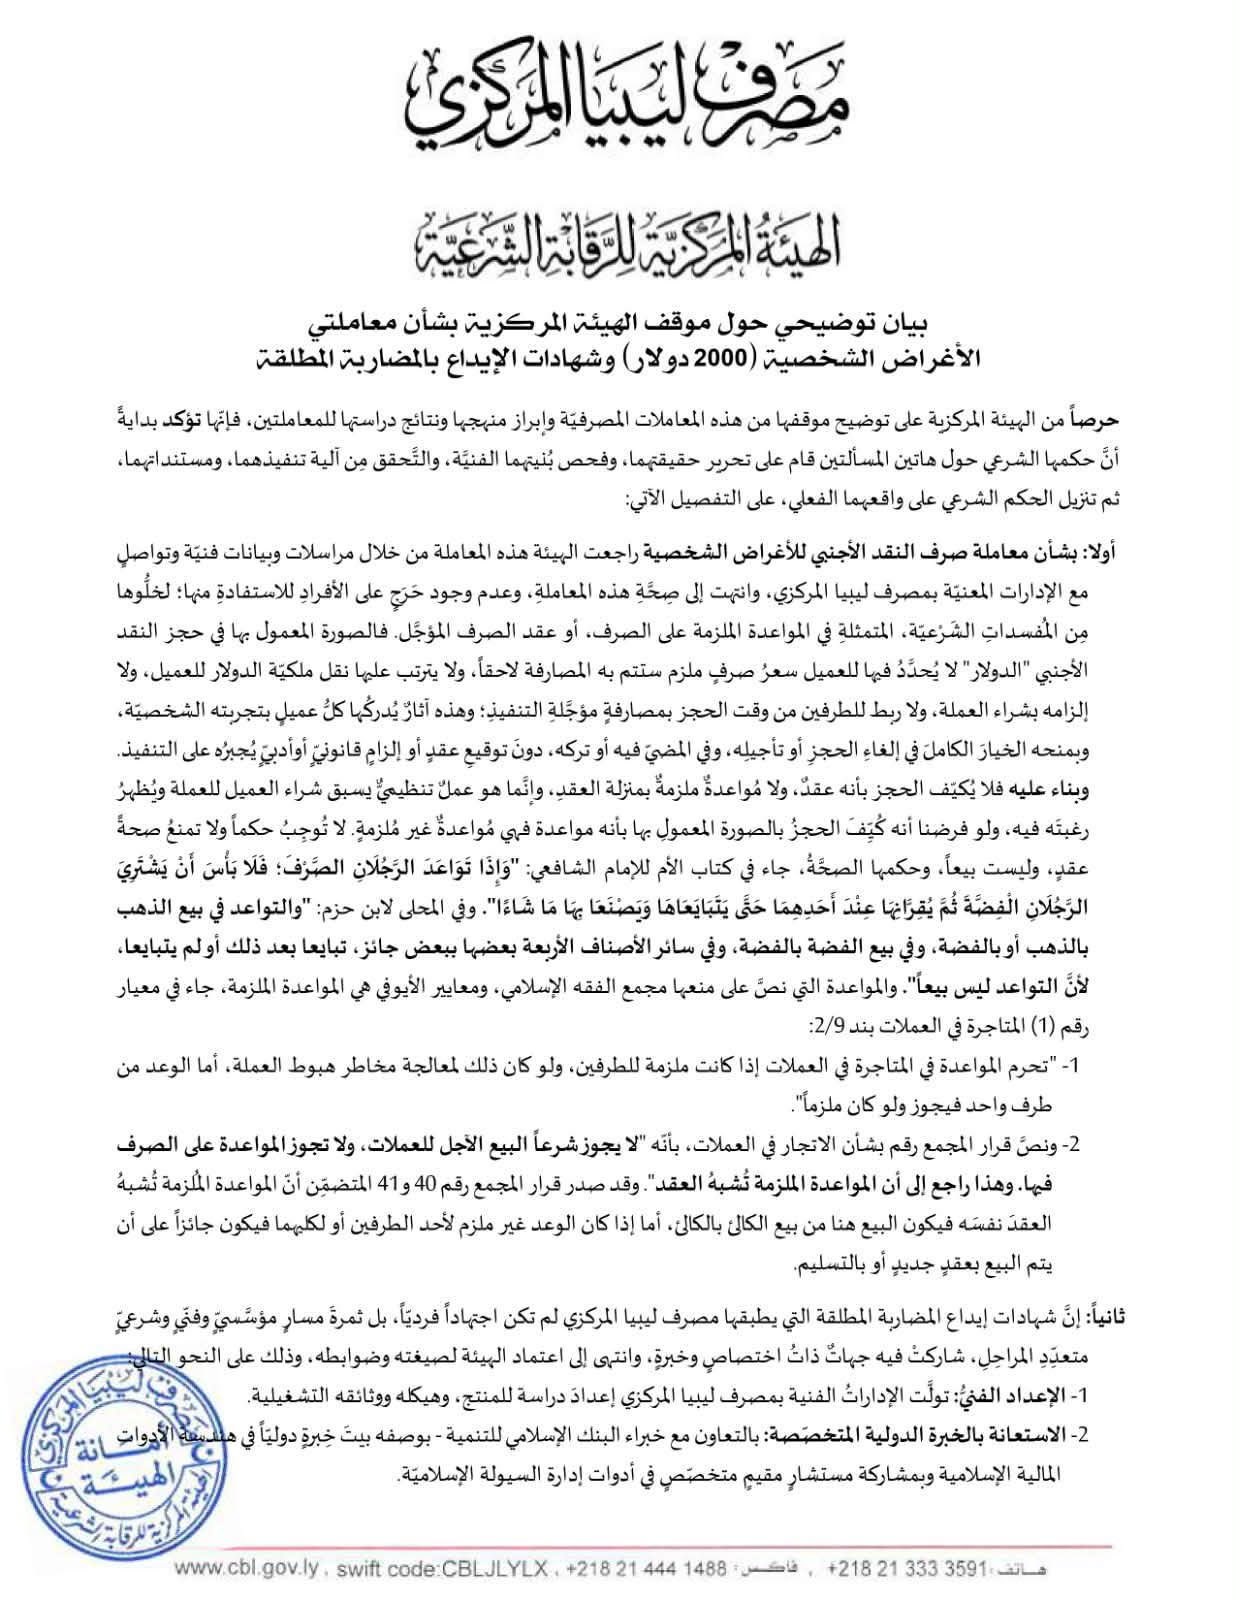
طرابلس - 20 سبتمبر 2026. م - ( وال ) – أعلنت الهيئة المركزية للرقابة الشرعية بمصرف ليبيا المركزي اليوم الاحد موقفها بشأن معاملتي الأغراض الشخصية (2000 دولار) وشهادات الإيداع بالمضاربة المطلقة ، مؤكدة أن حكمها الشرعي حول هاتين المسألتين قام على تحرير حقيقتهما ، وفحص بنيتهما الفنية ، والتحقق من آلية تنفيذهما ، ومستنداتهما ، ثم تنزيل الحكم الشرعي على واقعهما الفعلي لكل معاملة .
وقالت الهيئة في بيان توضيحي إن مراجعتها لمعاملة صرف النقد الأجنبي للأغراض الشخصية شملت مراسلات وبيانات فنية وتواصل مع الإدارات المعنية بمصرف ليبيا المركزي ، وانتهت إلى صحة هذه المعاملة، وعدم وجود حرج على الأفراد للاستفادة منها ؛ لخلوها من المفسدات الشرعية، والمتمثلة في المواعدة الملزمة على الصرف، أو عقد الصرف المؤجل. فالصورة المعمول بها في حجز النقد الأجنبي "الدولار" لا يُحدَّدُ فيها للعميل سعرُ صرفٍ ملزمٌ ستتم به المصارفة لاحقاً، ولا يترتب عليها نقل ملكية الدولار للعميل، ولا إلزامه بشراء العملة، ولا ربط للطرفين من وقت الحجز بمصارفةٍ مؤجلة التنفيذ؛ وهذه آثارٌ يُدركها كلُّ عميلٍ بتجربته الشخصية، وبمنحه الخيار الكامل في إلغاء الحجز أو تأجيله، وفي المضي فيه أو تركه، دون توقيع عقد أو إلزام قانوني أو أدبي يُجبره على التنفيذ .
وأضافت الهيئة أنه بناءً عليه فلا يُكيَّفُ الحجز بأنه عقد، ولا مواعدة ملزمة تنزل منزلة العقد، وإنما هو عمل تنظيمي يسبق شراء العميل للعملة ويُظهر رغبته فيه، ولو فرضنا أنه كُيِّفَ الحجزُ بالصورة المعمول بها بأنه مواعدة فهي مواعدة غير ملزمة، لا تُوجبُ حكماً ولا تمنعُ صحةَ عقد، وليست بيعاً، وحكمها الصحة ، مستندة في ذلك إلى ما ورد في كتب الفقه وقرارات المجامع الفقهية والمعايير الشرعية ذات الصلة.
ونقلت الهيئة عن الإمام الشافعي في كتاب «الأم» ما يفيد جواز تواعد الطرفين على الصرف على أن يتم شراء الفضة ثم التبايع بعد ذلك، كما أشارت إلى ما أورده ابن حزم في «المحلى» بشأن جواز التواعد في بيع الذهب بالذهب أو بالفضة وفي بيع الفضة بالفضة، باعتبار أن التواعد ليس بيعاً.
كما استندت الهيئة إلى معيار هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية «أيوفي» رقم 1 بشأن المتاجرة في العملات، الذي يفرق بين المواعدة الملزمة للطرفين والوعد الصادر من طرف واحد، إلى جانب قرارات مجمع الفقه الإسلامي المتعلقة بالاتجار في العملات والمواعدة عليها.
وفي ما يتعلق بشهادات الإيداع بالمضاربة المطلقة، قالت الهيئة إن المنتج الذي يطبقه مصرف ليبيا المركزي لم يكن اجتهاداً فردياً، بل جاء نتيجة مسار مؤسسي وعلمي وشرعي متعدد المراحل، شاركت فيه جهات ذات اختصاص وخبرة.
وأوضحت أن المرحلة الأولى شملت إعداد الإدارات الفنية بمصرف ليبيا المركزي دراسة للمنتج وهيكله ووثائقه التشغيلية، إلى جانب الاستعانة بالخبرة الدولية المتخصصة بالتعاون مع خبراء البنك الإسلامي للتنمية، بمشاركة مستشار مقيم متخصص في أدوات إدارة السيولة الإسلامية.
وأضافت أن المسار شمل أيضاً التأصيل الشرعي والمعياري من خلال دراسة الأحكام الفقهية لعقد المضاربة المطلقة، والاستناد إلى المعايير الشرعية لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية «أيوفي»، وقرارات مجمع الفقه الدولي.
كما جرى إعداد الوثائق التفصيلية، بما يشمل دعوة الاكتتاب ونشرة الإصدار وعقد الاكتتاب، وفق الأسس الشرعية والمعيارية، ثم تدقيقها للتأكد من مطابقتها للمتطلبات الشرعية قبل العمل بها في المصارف .
وأكدت الهيئة أن دورها لم يقتصر على اعتماد المنتج بصورة شكلية، بل شمل مراجعة شرعية فاحصة أدخلت خلالها الضوابط والتعديلات اللازمة، وتحققت من خلو المنتج من شبهة الربا والغرر ومن اتساقه مع الأحكام الفقهية والمعايير المعتمدة.
وقالت إن الرقابة شملت سلامة التطبيق إلى جانب سلامة النص، من خلال اشتراط عدم ضمان رأس المال، والفصل المحاسبي بين الإصدارات، وعدم توزيع الأرباح إلا بعد تحققها فعلياً، والمتابعة المستمرة للتوظيف الفعلي لأموال المضاربة في مجالات مباحة شرعاً ضمن محافظ استثمارية تديرها جهات متخصصة، بينها البنك الإسلامي للتنمية ومؤسسات أخرى خاضعة لهيئات رقابة شرعية دولية .
وخلصت الهيئة، بعد استكمال هذه المراحل، إلى صحة المنتج وقيامه على مضاربة مطلقة مستوفية لأركانها وضوابطها الشرعية، موضحة أن للمضارب مطلق اليد في الاستثمار، وأن رأس المال غير مضمون إلا في حالات التعدي أو التقصير، فيما يكون الربح نسبة شائعة من الربح الفعلي المتحقق، وتكون الخسارة على رب المال وفق أحكام المضاربة .
وأوضحت أن العائد الاسترشادي المعلن لا يمثل التزاماً تعاقدياً بعائد مضمون، بل هو تقدير إرشادي يستند إلى توقعات الأداء ودراسات الجدوى، بينما يرتبط الاستحقاق الحقيقي بالربح الفعلي المتحقق داخل وعاء استثماري مخصص للمضاربة، من دون خلطه باستثمارات أخرى.
وأكدت الهيئة أنها وضعت إطاراً رقابياً يحول دون تحول العائد الاسترشادي إلى ضمان صريح أو ضمني لرأس المال أو العائد .
وقالت الهيئة المركزية للرقابة الشرعية إن قيامها بهذا الدور الرقابي يمثل اختصاصاً مؤسسياً منظماً بموجب التشريعات النافذة، وفي مقدمتها القانون رقم 46 لسنة 2012 المعدل للقانون رقم 1 لسنة 2015 بشأن المصارف، ضمن منظومة مصرف ليبيا المركزي والقطاع المصرفي الخاضع لإشرافه ورقابته .
وأضافت أن اعتمادها للصيغة يمثل المرجع الشرعي المؤسسي الملزم في هذا النطاق، معربة عن تقديرها للتعاون مع المؤسسات والجهات العلمية والمتخصصة .
وأكدت أن النقاش العلمي المشروع يمثل رافداً للثقة ولا ينبغي أن يكون مدخلاً للاختلاف، مشددة على أهمية تكامل الأدوار في ظل وضوح الاختصاصات التي رسمها القانون .
ودعت الهيئة إدارات المصارف وهيئاتها الشرعية إلى أداء دورها في التأكد من سلامة التطبيق والالتزام بما يصدر عن مصرف ليبيا المركزي وإداراته المختصة، بما يحقق السلامة الشرعية في المنتجات والخدمات التي تقدمها المصارف .
وفي ختام بيانها، أكدت الهيئة أن منهجها يقوم على التأصيل الشرعي والتحقق الفني والمراجعة المؤسسية والرقابة على التطبيق، مشيرة إلى أن مواقفها تستند إلى واقع النظام ووثائقه ومراسلات الإدارات المعنية وآليات التنفيذ ومخرجاته .
كما أكدت حرصها على تطوير آليات الإفصاح والتواصل بشأن قراراتها، بما يتيح معرفة الأساس الذي تستند إليه أحكامها ويحول دون الخلط واللبس .
وشددت الهيئة على أن غايتها تتمثل في ضمان سلامة المعاملات المصرفية وتعزيز الثقة في الصيرفة الإسلامية وترسيخ مرجعية شرعية مؤسسية واضحة وأداء الاختصاص الذي خوله لها القانون بمسؤولية وتجرد .